Phần lớn dân số thế giới đang bị mắc kẹt trong một cuộc đua không thể chiến thắng – vòng đua chuột.
Chúng ta dành phần lớn cuộc đời để leo lên nấc thang sự nghiệp không bao giờ kết thúc trong khi chúng ta có thể sở hữu nấc thang đó!
Trong bài viết này, chúng ta sẽ thảo luận về vòng đua chuột, một số nguyên nhân gốc rễ cũng như cách bạn có thể thoát khỏi vòng luẩn quẩn và đạt được sự độc lập về tài chính.
Chúng ta hãy bắt đầu thôi!
1. Ở trong Vòng đua chuột có nghĩa là gì?
Thuật ngữ ‘cuộc đua chuột’ có nghĩa là:
Bất kỳ hoạt động hoặc thói quen nào mệt mỏi, không ngừng nghỉ và thường mang tính cạnh tranh, đặc biệt là cuộc sống làm việc đô thị áp lực cố gắng tiến lên với ít thời gian cho giải trí, suy ngẫm, v.v.
Nghe có quen không? Dưới đây là hình minh họa về vòng luẩn quẩn này:
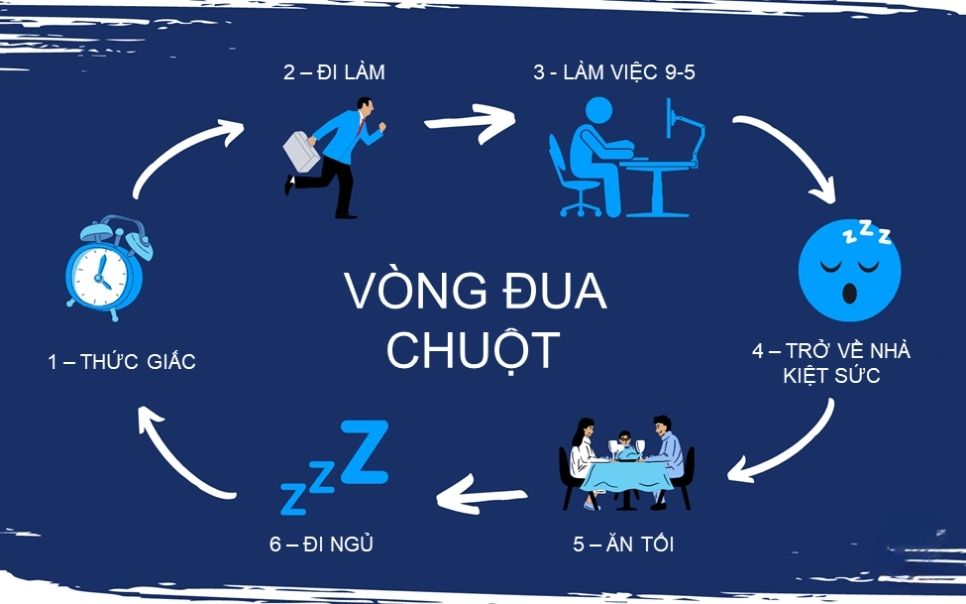
Thật không may, việc mắc kẹt trong công việc 9-5 không làm bạn hài lòng, nơi bạn có rất ít hoặc không có thời gian để tận hưởng cuộc sống, được coi là điều bình thường .
Nhưng sống một cuộc sống khó chịu, nơi bạn bị mắc kẹt trong một vòng luẩn quẩn để kiếm sống không phải là số phận của bạn .
2. Người bình thường có thể thoát khỏi vòng đua chuột không?
Người bình thường có thể thoát khỏi vòng xoáy cuộc sống!
Theo Robert Kiyosaki, sự khác biệt giữa người giàu với người nghèo và tầng lớp trung lưu đơn giản như sau:
Người giàu đầu tư vào tài sản, trong khi người nghèo và tầng lớp trung lưu đầu tư vào nợ phải trả.
Ông giải thích rằng tài sản sẽ mang tiền vào túi bạn , còn nợ phải trả sẽ lấy tiền ra khỏi túi bạn — những người trong cuộc đua chuột sẽ đầu tư vào nợ phải trả.
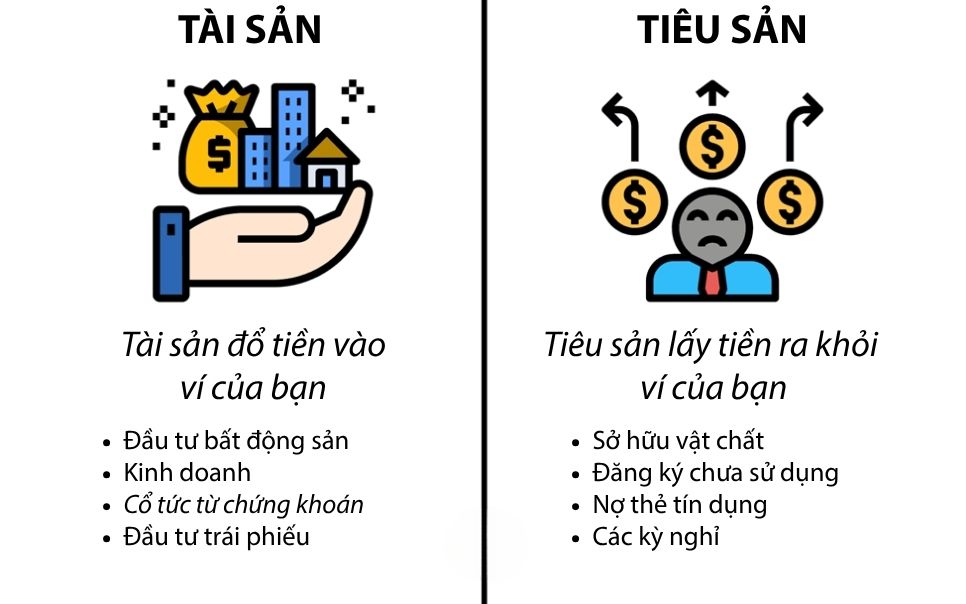
Thay vì đầu tư vào các tài sản như cổ phiếu hoặc bất động sản, chúng ta đầu tư số tiền khó kiếm được của mình vào chiếc iPhone mới nhất hoặc các khoản nợ khác.
Điều này khiến ngay cả những người có công việc lương cao cũng rơi vào cảnh nợ nần và thiếu tiền mặt.
Tất cả những tài sản đó sẽ không giúp bạn thoát khỏi vòng xoáy cuộc sống.
Để thoát khỏi tình trạng này, bạn cần đầu tư vào tài sản chứ không phải nợ phải trả .
2.1. Tại sao vòng đua chuột lại trở thành chuẩn mực?
2 yếu tố chính khiến cuộc sống hối hả trở thành một lối sống không may mắn đối với nhiều cá nhân:
- Hệ thống giáo dục
- Thiếu nỗ lực
Chúng ta hãy cùng xem xét những điều này chi tiết hơn.
2.1.1. Hệ thống giáo dục
Chúng ta không muốn lãng phí cuộc sống của mình để làm nô lệ cho đồng tiền, nhưng đồng thời, chúng ta không được dạy cách để đồng tiền làm việc cho mình .
Như Olivier Roland, blogger thành công và là tác giả của cuốn The Way of the Intelligent Rebel (Con đường của kẻ nổi loạn thông minh), đã nói – hệ thống giáo dục đã lỗi thời.
Ông tiếp tục nói rằng hệ thống này không bao giờ được thiết kế cho những người muốn tạo ra con đường riêng của mình.
Hệ thống giáo dục chuẩn bị cho chúng ta bước vào thế giới doanh nghiệp: chúng ta được dạy phải đi học đại học, có một công việc ổn định và làm việc từ 9 giờ sáng đến 5 giờ chiều cho đến khi nghỉ hưu.
Điều này không chỉ khiến nhiều người thấy khó chịu mà não bộ của chúng ta còn bị lập trình để coi “chuẩn mực” là cách duy nhất để kiếm tiền .
Thay vì tìm ra những cách sáng tạo để kiếm sống, chúng ta lại cảm thấy bị mắc kẹt trong cuộc sống hối hả này, vì vậy chúng ta phải tiếp tục làm việc chăm chỉ hơn nữa để kiếm sống.
Một công việc lương cao không ngăn cản chúng ta sống dựa vào tiền lương hàng tháng, thay vào đó, khi lương của chúng ta tăng, chi phí của chúng ta cũng có xu hướng tăng theo .
Nguyên nhân là vì chúng ta không được dạy về giá trị của việc đầu tư vào tài sản.
Thay vào đó, chúng ta làm những gì mọi người khác làm; chúng ta chơi “an toàn” và đầu tư vào nhiều khoản nợ hơn — điều này giúp chúng ta an toàn trong vòng xoáy của cuộc sống.
Không chỉ hệ thống giáo dục đáng trách, mà chúng ta còn đang bằng lòng với nó. Để xoay chuyển vận mệnh, chúng ta cần sẵn sàng nỗ lực.
2.1.2. Thiếu nỗ lực
Hầu hết mọi người đều muốn thoát khỏi vòng xoáy cuộc sống, nhưng rất ít người thực hiện các bước cần thiết và hy sinh tạm thời để biến điều đó thành hiện thực.
Để thoát khỏi công việc 9-5, chúng ta cần phải đầu tư vào giáo dục và dành thời gian cũng như năng lượng để thực hiện điều đó.
Mọi nguồn thu nhập thụ động đều được thúc đẩy bởi thu nhập chủ động tạo ra từ công việc hàng ngày — vấn đề chỉ là chúng ta chọn cách chi tiêu thu nhập của mình như thế nào .
Việc này sẽ không dễ dàng, nhưng đầu tư vào các nguồn thu nhập thụ động sẽ rất đáng giá và cuối cùng, bạn sẽ không cần phải tốn nhiều công sức.
Hãy cùng tìm hiểu những điều bạn cần làm để đạt được sự độc lập về tài chính.
3. Làm thế nào để đạt được sự độc lập về tài chính
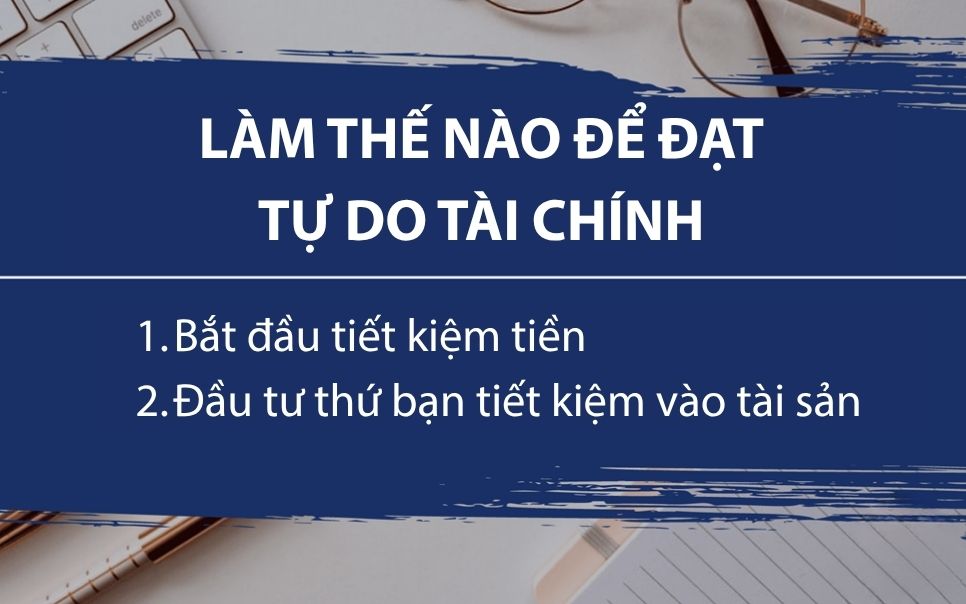
Tin tốt là cuộc sống tất bật không phải là cách duy nhất để sống. Thực tế, có rất nhiều cách để chúng ta bắt tiền làm việc cho mình.
3.1. Bắt đầu tiết kiệm
Để thoát khỏi vòng xoáy chi tiêu, bạn cần phải thay đổi thói quen chi tiêu — bạn cần theo dõi chi tiêu của mình và cắt giảm nếu có thể.
Chúng ta không thể tiếp tục theo đuổi những tiện ích hay xe hơi mới nhất, bạn cần phải ngừng chi tiêu tiền một cách không cần thiết.
Hãy luôn tự hỏi bản thân, liệu có nên chi tiêu số tiền này vào việc khác không?
Mua nhiều đồ hơn sẽ làm tăng khả năng bạn chỉ sống dựa vào tiền lương hàng tháng và khiến việc đạt được an ninh tài chính trở nên rất khó khăn.
Hãy ngừng mua sắm, giảm chi tiêu và bắt đầu tiết kiệm cho một tương lai tốt đẹp hơn — sống trong khả năng của mình sẽ rất xứng đáng về lâu dài!
Để tiết kiệm, bạn không chỉ cần nắm rõ tình hình tài chính của mình mà còn cần có ý tưởng rõ ràng về mục đích tiết kiệm.
Chúng ta hãy cùng tìm hiểu xem bạn nên tiết kiệm bao nhiêu .
3.1.1. Bạn nên tiết kiệm bao nhiêu?
Quỹ khẩn cấp
Bạn sẽ muốn tiết kiệm tiền để đầu tư, nhưng bạn cũng muốn đảm bảo rằng mình có một khoản dự phòng khi có bất kỳ khoản chi phí bất ngờ nào phát sinh .
Mục đích là để vốn đầu tư của bạn tăng lên. Với quỹ khẩn cấp, bạn sẽ ít có khả năng phải rút hết số tiền đầu tư trong trường hợp khẩn cấp.
Số tiền tiết kiệm được khuyến nghị cho trường hợp khẩn cấp tương đương với ít nhất 3-6 tháng chi phí.
Tiết kiệm hưu trí
Đối với nhiều người, đây thường là cách nghỉ hưu diễn ra:
1. Trong suốt những năm làm việc, bạn sẽ tích lũy được một khoản tiền đủ lớn để hy vọng hỗ trợ bạn trong những năm nghỉ hưu.
2. Bạn sẽ bắt đầu chi tiêu dần dần một tỷ lệ phần trăm nhất định trong số tiền tiết kiệm của mình mỗi năm khi bạn nghỉ hưu
Tỷ lệ rút tiền thường được khuyến nghị là 3%-4% , nhưng bất kỳ khoản chi phí bất ngờ nào cũng sẽ làm tăng tỷ lệ rút tiền của người về hưu.
Điều này làm tăng khả năng bạn sẽ hết tiền sớm và phải mất hàng thập kỷ làm việc từ 9 giờ sáng đến 5 giờ chiều .
Nếu bạn dự định nghỉ hưu trước độ tuổi thông thường là 65, bạn sẽ cần một khoản tiền tiết kiệm lớn hơn để có thể trang trải cuộc sống lâu hơn.
Bởi vì nghỉ hưu sớm đi kèm với 2 thách thức sau:
- Bạn sẽ có ít thời gian hơn để tiết kiệm cho việc nghỉ hưu của mình
- Bạn sẽ có nhiều thời gian hơn để chi tiêu số tiền tiết kiệm của mình
Số tiền bạn nên tiết kiệm cho việc nghỉ hưu phụ thuộc vào nhiều yếu tố, đó là lý do tại sao không có câu trả lời nào phù hợp với tất cả mọi người.
Phong trào FIRE
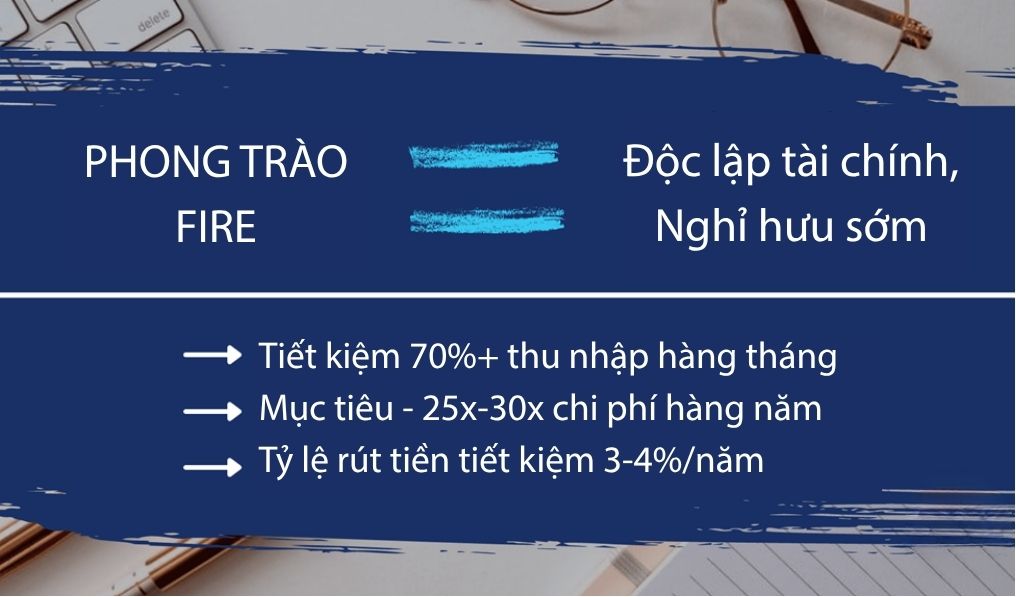
Phong trào FIRE – Financial Independence, Retire Early (Độc lập tài chính, Nghỉ hưu sớm) bao gồm việc tiết kiệm và đầu tư tối đa để nghỉ hưu sớm hơn.
Với chiến lược này, các thành viên của cộng đồng FIRE đã có thể nghỉ hưu ở độ tuổi 30, 40 hoặc 50 và sống bằng khoản tiền rút nhỏ từ danh mục đầu tư của mình.
Sau đây là cách thức hoạt động:
- Bạn sẽ dành tới 70% thu nhập hàng tháng của mình để tiết kiệm
- Khi số tiền tiết kiệm của bạn đạt khoảng 25x-30x chi phí hàng năm, thì bạn có thể nghỉ hưu.
- Khi nghỉ hưu, tỷ lệ rút tiền từ tiền tiết kiệm của bạn phải nhỏ – khoảng 3%-4% mỗi năm
Ý tưởng ở đây là bạn sẽ có cơ hội sống bằng tiền tiết kiệm của mình trong ít nhất 30 năm.
Tuy nhiên, chiến lược này dựa trên ý tưởng rằng bạn có thu nhập từ danh mục đầu tư với khoảng 50% trái phiếu và lãi suất đủ cao để sống, bất chấp lạm phát.
Hầu hết các chuyên gia đều đồng ý rằng thu nhập hưu trí của bạn nên chiếm khoảng 80% thu nhập hàng năm cuối cùng của bạn trước khi nghỉ hưu.
Điều này có nghĩa là nếu bạn kiếm được 100.000 đô la/năm khi nghỉ hưu, thì bạn sẽ cần ít nhất 80.000 đô la/năm để có thể sống thoải mái khi nghỉ hưu.
Nhưng số tiền bạn cần cũng sẽ phụ thuộc vào lối sống mà bạn dự định theo đuổi khi nghỉ hưu.
3.1.2. Các bước để bắt đầu tiết kiệm
Để bắt đầu, bạn cần:
1. Ước tính chi phí nghỉ hưu của bạn
Bạn sẽ chi bao nhiêu tiền mỗi tháng khi nghỉ hưu?
Bao gồm mọi thứ từ nhà ở, thực phẩm, chăm sóc sức khỏe, quần áo, v.v. Lý tưởng nhất là bạn cũng muốn không mắc nợ khi nghỉ hưu.
Nếu bạn vẫn còn nợ tiền vay sinh viên hoặc các khoản nợ khác, hãy tính cả những chi phí này vào ngân sách của bạn.
Đừng để nợ nần làm bạn mất động lực, ngay cả khi bạn không thể nghỉ hưu sớm , bạn vẫn có thể đặt mục tiêu nghỉ hưu sớm hơn .
2. Tính toán số tiền bạn cần để nghỉ hưu thoải mái
Tiếp theo, bạn sẽ muốn ước tính số tiền cần tiết kiệm để biến điều đó thành hiện thực.
Một cách bạn có thể làm là tiết kiệm gấp 25-30 lần chi phí dự kiến hàng năm của bạn, cộng thêm tiền mặt để trang trải chi phí trong một năm .
Vì vậy, bạn sẽ nhân chi phí hàng tháng của mình với 12 để có được ước tính hàng năm, cộng với chi phí tiền mặt trong một năm. Dưới đây là một ví dụ:
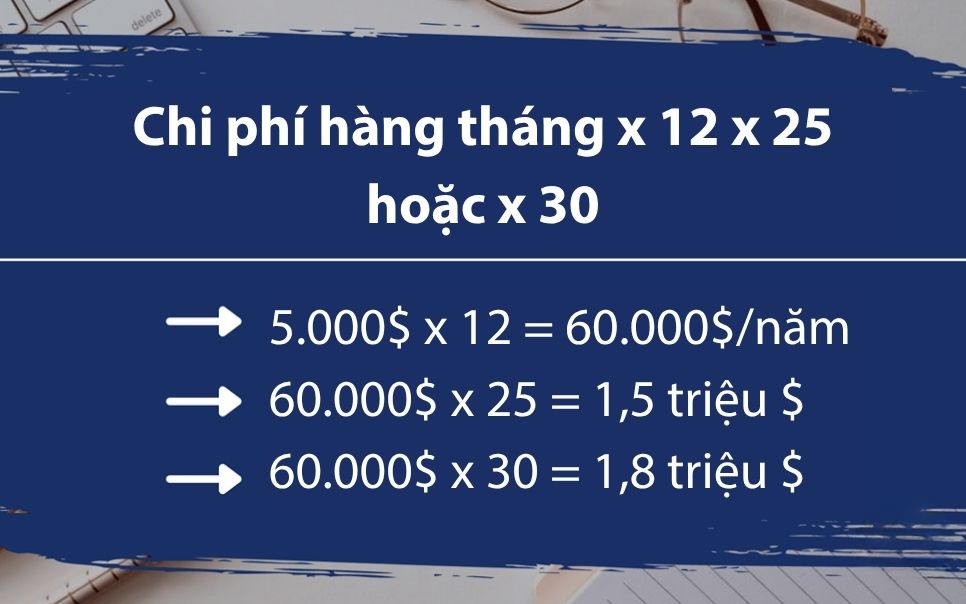
Điều này có nghĩa là bạn sẽ cần khoảng 1,5-1,8 triệu đô la để nghỉ hưu, cộng thêm 60.000 đô la tiền mặt.
Ngoài ra, bạn có thể lấy chi phí ước tính hàng năm của mình và chia cho 4% để xác định số tiền tối thiểu bạn cần:
- 60.000 đô la/năm chia cho 4% = 1,5 triệu đô la
Bạn cũng có thể cho mình một chút không gian linh hoạt và chia nó cho 3%:
- 60.000 đô la chia cho 3% = 2 triệu đô la
Những phương pháp này sẽ cung cấp cho bạn một ước tính để đảm bảo rằng bạn có thể nghỉ hưu với số tiền tiết kiệm đủ lớn.
Nghiên cứu cho thấy lãi suất 3,5% có thể kéo dài 50 năm hoặc hơn với danh mục đầu tư bao gồm 60% cổ phiếu và 40% trái phiếu.
Cũng đừng quên tính đến bất kỳ nguồn thu nhập hưu trí nào khác mà bạn có thể có, bao gồm:
- An sinh xã hội
- Lương hưu
Hoặc bất kỳ nguồn nào khác — những khoản tiền này sẽ giúp bạn giảm số tiền cần tiết kiệm để đạt được mục tiêu nghỉ hưu.
3. Làm việc với cố vấn tài chính
Có một số lợi ích khi làm việc với cố vấn tài chính, đặc biệt là nếu bạn có ý định nghỉ hưu sớm hơn bình thường.
Vì nghỉ hưu sớm có nghĩa là bạn sẽ có ít thời gian để tiết kiệm và nhiều thời gian hơn để chi tiêu, nên một cố vấn tài chính có thể giúp bạn:
- Xây dựng chiến lược để đạt được mục tiêu nghỉ hưu dễ dàng hơn
- Xác định số tiền bạn cần đầu tư mỗi tháng để đạt được mục tiêu nghỉ hưu trong khung thời gian đã định
- Sau khi nghỉ hưu, cố vấn của bạn có thể giúp bạn quản lý các nguồn thu nhập để đảm bảo số tiền đó sẽ đủ dùng trong suốt thời gian nghỉ hưu của bạn.
Bạn càng bắt đầu tiết kiệm và đầu tư sớm thì càng tốt. Đầu tư chính là chìa khóa để bạn từ bỏ công việc chính và thoát khỏi guồng quay cuộc sống!
Chúng ta hãy cùng tìm hiểu một số lựa chọn đầu tư chính đáng cân nhắc.
3.2. Bắt đầu đầu tư
Robert Kiyosaki đề cập đến công thức 3 bước sau đây để trở nên độc lập về tài chính:
- Mua tài sản tạo ra dòng tiền (ví dụ: bất động sản cho thuê)
- Sử dụng thu nhập thụ động từ tài sản để chi trả cho chi phí sinh hoạt của bạn
- Khi thu nhập thụ động tạo ra từ tài sản của bạn bằng/vượt quá chi phí sinh hoạt hàng tháng của bạn — bạn đã đạt được thành công về mặt tài chính
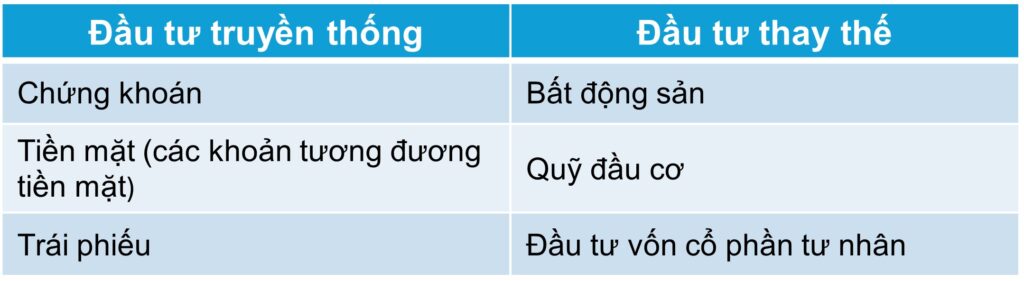
Nói cách khác, nếu bạn có thể tích lũy đủ tiền từ việc đầu tư, thì bạn có thể sống bằng tiền lãi trong suốt quãng đời còn lại. Bạn có thể đầu tư vào các hình thức đầu tư truyền thống hoặc đầu tư thay thế (hoặc cả hai), sau đây là một số ví dụ về từng hình thức :
Hãy cùng xem xét 3 lựa chọn thu nhập tốt nhất hiện nay.
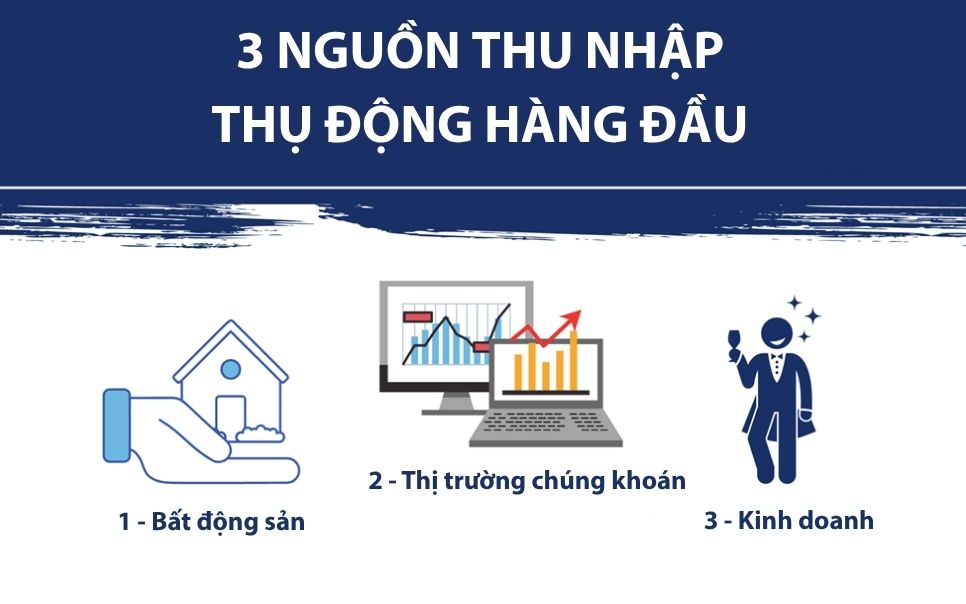
4. 3 lựa chọn thu nhập thụ động hàng đầu để kiếm thêm tiền
Thu nhập thụ động có nghĩa là khoản đầu tư của bạn tiếp tục mang lại cho bạn nhiều tiền hơn mà không cần bạn phải nỗ lực thêm.
Ngược lại, thu nhập chủ động yêu cầu bạn phải làm việc hàng ngày để kiếm được lợi nhuận — nhân viên và cá nhân tự kinh doanh sẽ kiếm được thu nhập chủ động.
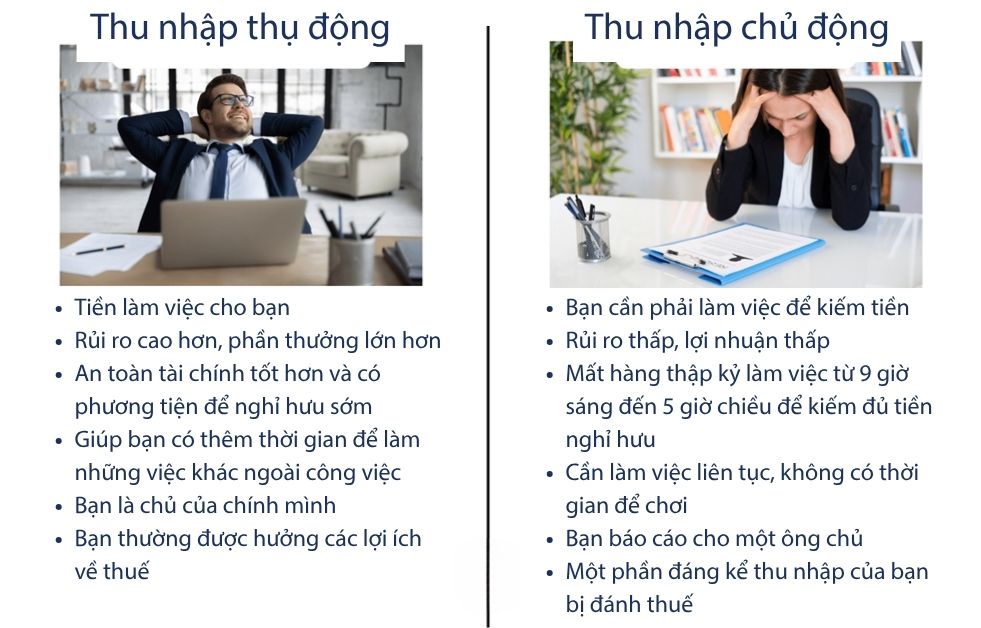
Các nguồn thu nhập phổ biến của người có thu nhập cao bao gồm:
- Cổ tức bằng cổ phiếu
- Thu nhập từ tiền lương
- Thu nhập cho thuê từ bất động sản
- Thu nhập tiền bản quyền từ quyền bán
- Lợi nhuận vốn từ việc bán tài sản tăng giá
- Lợi nhuận từ doanh nghiệp họ sở hữu
- Lãi từ tiền tiết kiệm hoặc trái phiếu
Bất kể nguồn thu nhập nào, tất cả đều yêu cầu đầu tư vốn ban đầu, đầu tư thời gian ban đầu hoặc cả hai .
Trong bài viết này, chúng tôi sẽ chỉ tập trung vào 3 cơ hội tạo thu nhập thụ động hàng đầu, bao gồm:
- Bất động sản
- Thị trường chứng khoán
- Khởi nghiệp
Chúng ta hãy cùng khám phá những điều này chi tiết hơn.
4.1. Bất động sản
Trong 3 loại hình đầu tư này, bất động sản đòi hỏi vốn đầu tư ban đầu lớn nhất , nhưng bạn vẫn có một số lựa chọn. Bạn có thể:
- Mua bất động sản nhà ở hoặc thương mại và yêu cầu người thuê nhà trả tiền thế chấp hàng tháng
- Mua và thuê bất động sản nghỉ dưỡng hoặc cho thuê ngắn hạn
- Đầu tư vào việc mua bán nhà, nơi bạn mua, sửa chữa và bán bất động sản
- Đầu tư vào cổ phiếu bất động sản và quỹ đầu tư bất động sản (REIT)
REIT là lựa chọn hoàn hảo cho người mới bắt đầu vì chúng giống như quỹ tương hỗ.
Điều này có nghĩa là, giống như quỹ tương hỗ, bạn có thể đầu tư vào danh mục tài sản bất động sản mà không cần phải tự mình quản lý bất động sản.
Mặc dù đầu tư vào bất động sản có nhiều lợi thế nhưng vẫn có một số nhược điểm mà bạn cần lưu ý.
4.1.1. Bất động sản: Ưu và nhược điểm
Bên cạnh việc cung cấp nguồn thu nhập thụ động đáng tin cậy, đầu tư vào bất động sản còn mang lại một số lợi ích khác, bao gồm:
- Vay tiền — Bạn có thể vay vốn để trả trước cho các bất động sản và sử dụng thu nhập cho thuê để trả hết khoản vay
- Sự gia tăng giá trị — Bất động sản có xu hướng tăng giá trị, điều này khiến bạn có khả năng kiếm được nhiều hơn số tiền đầu tư ban đầu của mình
- Lạm phát — Tiền thuê nhà có xu hướng tăng theo lạm phát, cuối cùng làm tăng dòng tiền hàng tháng của bạn từ bất động sản
- Thuế — Là chủ sở hữu bất động sản, bạn đủ điều kiện được hưởng một số khoản giảm thuế và khấu trừ
- Danh mục đầu tư — Bất động sản là lựa chọn hoàn hảo để đa dạng hóa danh mục đầu tư của bạn
Đầu tư vào bất động sản cũng có những rủi ro riêng, chẳng hạn như:
- Vốn — Bạn cần một khoản tiền mặt lớn hoặc một khoản vay thế chấp, và bạn sẽ cần quỹ dự trữ để bảo trì và chi phí bất ngờ
- Tốn thời gian — Bất động sản có thể chiếm nhiều thời gian của bạn, nhưng bạn có thể (phải trả phí) thuê người quản lý bất động sản để giúp bạn
- Trách nhiệm pháp lý — Bạn có thể phải chịu trách nhiệm về các tai nạn xảy ra trên tài sản hoặc nếu bạn không tuân thủ luật cho thuê tại khu vực của mình
- Người thuê nhà — Bạn có thể gặp phải những người thuê nhà khó tính hoặc có lúc tài sản bị bỏ trống và thu nhập của bạn bị tạm dừng
Nhược điểm lớn nhất khi đầu tư vào bất động sản là bạn mất tính thanh khoản.
Điều này có nghĩa là, không giống như cổ phiếu hoặc trái phiếu, có thể mất nhiều tháng để chuyển đổi tài sản bất động sản của bạn thành tiền mặt.
4.2. Thị trường chứng khoán
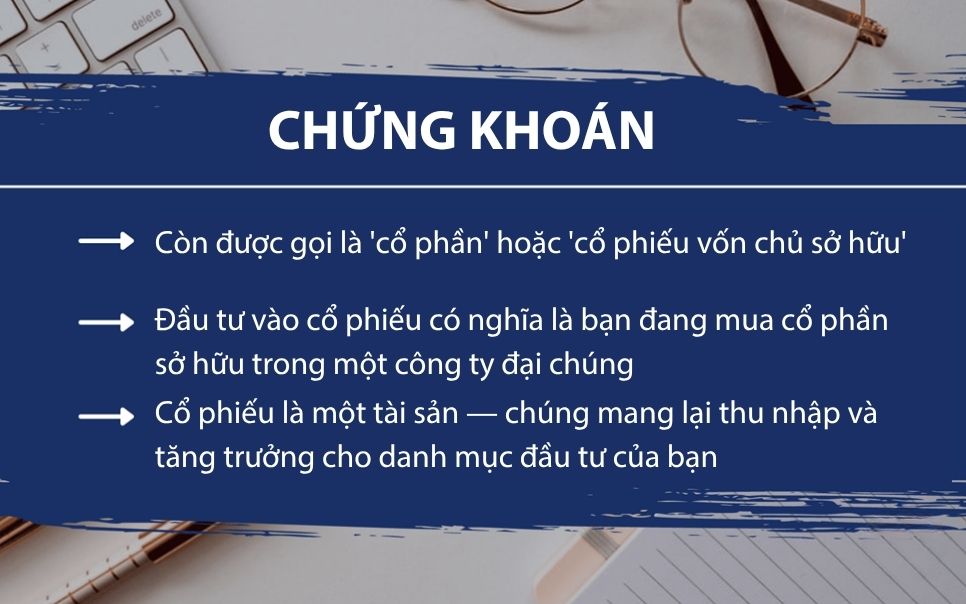
Đầu tư vào cổ phiếu có thể là một trong những cách dễ nhất để kiếm thu nhập thụ động, nhưng giống như đầu tư bất động sản, nó không phải là không có rủi ro.
Đây là 2 cách bạn có thể kiếm lợi nhuận từ việc đầu tư vào cổ phiếu:
- Lợi nhuận vốn — Bán cổ phiếu khi giá trị thị trường của chúng tăng
- Cổ tức — Khoản thanh toán cổ tức hàng tháng, hàng quý hoặc hàng năm từ công ty bằng tiền mặt hoặc cổ phiếu cho các cổ đông
Giá cổ phiếu được hình thành dựa trên cung và cầu ; nhiều người mua sẽ làm giá tăng và nhiều người bán sẽ làm giá giảm.
Đầu tư thường xuyên vào cổ phiếu, dù ít hay nhiều, cũng có thể mang lại cho bạn nguồn thu nhập ổn định trong thời gian dài.
Số tiền bạn quyết định đầu tư phụ thuộc vào 3 yếu tố:
- Mục tiêu đầu tư của bạn
- Bạn sẵn sàng chấp nhận mức độ rủi ro nào
- Số tiền bạn có thể chấp nhận mất
Vì thị trường biến động nên có cơ hội thu được lợi nhuận đáng kể, nhưng cũng có rủi ro là bạn sẽ mất khoản đầu tư của mình.
Nhiều người Mỹ giàu có đầu tư tài sản của mình vào cổ phiếu, nhưng việc xây dựng danh mục đầu tư chứng khoán có thể trang trải chi phí sẽ mất thời gian – vì vậy tính nhất quán là chìa khóa.
Để giảm thiểu rủi ro, bạn cũng được khuyên không nên bỏ tất cả trứng vào một giỏ – thay vào đó, bạn nên hướng tới việc đa dạng hóa danh mục đầu tư của mình .
Đa dạng hóa đơn giản có nghĩa là bạn đầu tư vào nhiều cổ phiếu khác nhau thay vì đầu tư toàn bộ vốn đầu tư của mình vào một hoặc hai cổ phiếu.
Chúng ta hãy cùng tìm hiểu một số ưu và nhược điểm chính của việc đầu tư vào thị trường chứng khoán.
4.2.1. Thị trường chứng khoán: Ưu và nhược điểm
Bên cạnh việc đầu tư vào cổ phiếu có thể là cách hiệu quả để tích lũy tài sản theo thời gian, dưới đây là một số lợi ích khác:
- Tính thanh khoản — Bạn có thể mua và bán cổ phiếu, trái phiếu và quỹ tương hỗ một cách nhanh chóng
- Khả năng tiếp cận — Bạn có thể mở tài khoản với ít hoặc không cần tiền thông qua trang web của công ty môi giới hoặc ứng dụng đầu tư di động
- Tăng trưởng vốn — Thông thường giá cổ phiếu tăng trung bình theo thời gian, vì vậy về lâu dài, danh mục đầu tư của bạn có thể có giá trị hơn
- Lựa chọn — Bạn có nhiều lựa chọn, bạn có thể đầu tư vào các công ty khởi nghiệp thú vị hoặc các doanh nghiệp đã thành lập, hoặc kết hợp cả hai
Bạn có thể đầu tư ít hay nhiều tùy thích, nhưng vẫn có tiềm năng thu được lợi nhuận cao.
Cổ phiếu đã chứng minh được hiệu suất tốt, với mức lợi nhuận dự kiến 7%-9%/năm là khả thi.
Một số nhược điểm chính khi đầu tư vào cổ phiếu bao gồm:
- Rủi ro — Luôn có khả năng thua lỗ và đầu tư càng cao thì rủi ro càng lớn
- Biến động thị trường — Việc chứng kiến giá thị trường liên tục tăng giảm có thể gây khó lường và căng thẳng
- Kinh nghiệm — Cần có thời gian để học, cả về mặt giáo dục và thực hành
- Tính không thể đoán trước — Lợi nhuận không thể đoán trước, do đó, việc lập kế hoạch tài chính có thể khó khăn và lợi nhuận đáng kể có thể mất một thời gian
Vì có rủi ro nên tốt nhất là bạn nên đầu tư vào giáo dục trước và bắt đầu tiết kiệm số vốn mà bạn muốn đầu tư.
Trên thực tế, việc thực hiện điều này cũng có thể giúp bạn hiểu rõ hơn về cách thức hoạt động của nó — bạn luôn có thể bắt đầu với số vốn rất nhỏ với quỹ tương hỗ cổ phiếu.
Quỹ tương hỗ cổ phiếu rất phù hợp cho người mới bắt đầu vì đây là cách đầu tư vào thị trường chứng khoán với chi phí thấp.
4.3. Khởi nghiệp
Chúng tôi đã giữ lại điều tuyệt vời nhất cho phần cuối cùng — tinh thần kinh doanh.
Trở thành chủ doanh nghiệp là một trong những cách tốt nhất để thoát khỏi công việc và trở thành ông chủ của chính mình.
Nhiều người giàu nhất nước Mỹ có được thành công là nhờ tinh thần kinh doanh.
Bạn không chỉ nắm toàn quyền kiểm soát mà việc điều hành doanh nghiệp của riêng mình còn có thể mang lại nhiều lợi nhuận hơn bất kỳ lựa chọn đầu tư nào khác.
4.3.1. Khởi nghiệp: Ưu và nhược điểm
Sau đây là một số lợi ích của việc thoát khỏi vòng xoáy công việc để tự mình điều hành doanh nghiệp:
- Kiểm soát — Điều hành một doanh nghiệp có nghĩa là bạn có toàn quyền kiểm soát sự thành công hay thất bại của doanh nghiệp đó
- Tự do — Trở thành chủ doanh nghiệp có nghĩa là bạn có quyền tự do làm việc khi nào và ở đâu bạn muốn
- Theo đuổi đam mê của bạn — Bạn được làm việc với thứ mà bạn thực sự quan tâm
- Lợi nhuận — Lợi nhuận của bạn là kết quả từ công sức của bạn và nó không dùng để làm giàu cho người khác
- Cơ hội không giới hạn — Thu nhập của bạn phần lớn phụ thuộc vào thời gian, năng lượng và sự sáng tạo mà bạn dành cho doanh nghiệp của mình
- Tác động — Bạn có thể tạo ra sự khác biệt tích cực trong cuộc sống của người khác bằng cách tạo ra việc làm
Việc thoát khỏi vòng đua chuột thông qua tinh thần kinh doanh cũng có những rủi ro tiềm ẩn riêng, ví dụ:
- Thất bại — 70% các công ty khởi nghiệp thất bại trong vòng 10 năm sau khi mở cửa
- Áp lực — Áp lực tài chính có thể rất lớn, và với tư cách là chủ doanh nghiệp mới, bạn sẽ không có được sự đảm bảo về mức lương ổn định
- Tài chính — Một số ý tưởng kinh doanh có thể đòi hỏi rất nhiều vốn khởi nghiệp
- Trách nhiệm — Bạn không chỉ chịu trách nhiệm cho sự thành công của doanh nghiệp mà còn cho sinh kế của bất kỳ ai bạn thuê
- Thời gian và khối lượng công việc — Khởi nghiệp đòi hỏi rất nhiều thời gian và công sức
Trở thành một doanh nhân là một thách thức, nhưng việc có thể tập trung vào những gì thực sự quan trọng với bạn sẽ tăng cơ hội tìm ra cách để thực hiện thành công.
Nếu việc kinh doanh thất bại là mối lo ngại lớn nhất của bạn, hãy đọc bài viết này .
Nhiều lý do chính khiến doanh nghiệp có xu hướng thất bại có thể tránh được!
Chi phí để khởi nghiệp kinh doanh trực tuyến cũng có thể đáng lo ngại — nhưng việc khởi nghiệp không nhất thiết phải tốn nhiều tiền.
Tuy nhiên, nếu bạn chưa muốn bỏ công việc hiện tại để bắt đầu kinh doanh riêng thì bạn có thể bắt đầu bằng một công việc phụ.
4.3.2. Bắt đầu một công việc phụ
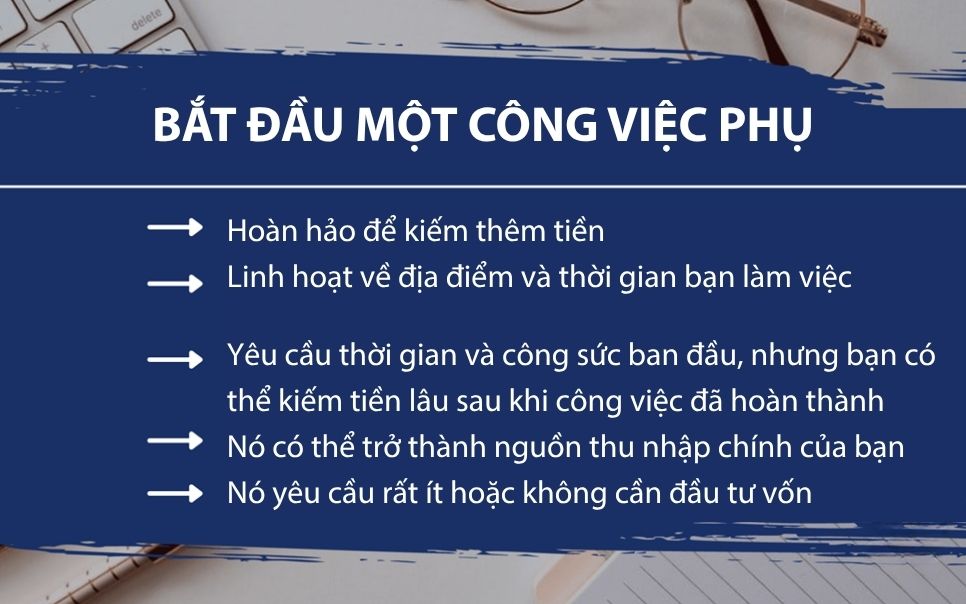
Đầu tư thời gian rảnh rỗi vào việc tạo ra một công việc phụ sẽ giúp bạn biến nó thành nguồn thu nhập chính.
Làm việc tự do đòi hỏi phải đầu tư nhiều thời gian và công sức ban đầu, nhưng nhiều công việc phụ có thể mang lại cho bạn cơ hội tạo ra thu nhập thụ động.
Sau đây là một số ý tưởng kiếm thêm thu nhập tốt nhất:
- Tiếp thị liên kết — Quảng bá sản phẩm/dịch vụ của công ty khác và kiếm hoa hồng từ doanh số bán hàng
- Viết blog hoặc sách điện tử — Viết sách điện tử hoặc kiếm tiền thông qua blog của bạn bằng quảng cáo hiển thị, tiếp thị liên kết hoặc bán sản phẩm kỹ thuật số
- Bán khóa học trực tuyến — Tạo một khóa học và bán nó trong nhiều năm một cách tự động với một công cụ như systeme.io
Và còn nhiều hơn thế nữa !
Với một nền tảng như Tiếp thị mạng lưới, bạn có thể thực hiện tất cả những điều trên (và nhiều hơn thế nữa) với vốn đầu tư rất thấp, được chỉ dẫn và làm việc theo nhóm.
Một công việc phụ có thể tiếp tục mang lại tiền bạc sau khi bạn hoàn thành dự án.
Và vì việc vận hành nhiều hệ thống trong số đó hầu như không tốn chi phí vận hành, bạn có thể sử dụng lợi nhuận để đầu tư vào nhiều tài sản hơn.
Cuối cùng, bạn thậm chí có thể có đủ tiền để trang trải chi phí mà không cần phải mất hàng thập kỷ lao động vất vả.
5. Tại sao bạn nên thoát khỏi Vòng đua chuột
5.1. Cuộc sống ngắn ngủi
Chúng ta chỉ có một khoảng thời gian hữu hạn, vì vậy điều quan trọng là phải đặt ra câu hỏi đơn giản này:
Bạn có hài lòng với cách mình chi tiêu tiền không?
Đối với phần lớn mọi người, sự cân bằng giữa công việc và cuộc sống không thực sự cân bằng. Điều này có nghĩa là họ đang làm việc quần quật cả đời để giúp người khác giàu có .
Cuối cùng, điều này chỉ dẫn đến sự hối tiếc, đặc biệt là khi bạn nghĩ rằng trung bình, hầu hết mọi người dành khoảng 25-30 năm để làm việc!
Thời gian là thứ quý giá nhất trên thế giới và tiền không thể mua được nhiều hơn thế.
Bạn có đang sống cuộc sống tốt nhất của mình không?
Hay đã đến lúc phải dừng lại và bắt đầu xây dựng một tương lai mà bạn sẽ không phải hối tiếc về cách mình đã sử dụng thời gian?
5.2. Bạn không cần nhiều tiền
Để thoát khỏi vòng xoáy cuộc sống, bạn không cần nhiều tiền , bạn chỉ cần đầu tư vào tài sản để tiền làm việc cho bạn.
Bạn có thể bắt đầu với bất kỳ số tiền nào và tiếp tục tích lũy tiền tiết kiệm đầu tư của mình.
Bạn biết mình đã thành công khi có đủ thu nhập thụ động để trang trải chi phí hàng tháng.
Đơn giản vậy thôi — và bạn không cần phải làm việc quần quật suốt quãng đời còn lại để đạt được mức độ an ninh tài chính đó.
Bí quyết nằm ở tính kỷ luật và thứ tự ưu tiên của chúng ta, hãy bắt đầu từ những việc nhỏ và tiếp tục xây dựng — giống như bất kỳ điều gì mang lại lợi nhuận, điều này sẽ mất một thời gian.
6. Phần thưởng: 2 mẹo giúp bạn thoát khỏi vòng đua chuột
2 thực hành này rất quan trọng giúp bạn thoát khỏi vòng đua chuột:
- Xác định lý do và mục tiêu của bạn
- Trả tiền cho bản thân trước
Chúng ta hãy thảo luận về những điều này chi tiết hơn.
6.1. Xác định lý do và mục tiêu của bạn
Trước khi làm bất cứ điều gì, bạn cần biết lý do tại sao:
- Tại sao bạn muốn thoát khỏi cuộc sống hối hả?
- Điều gì khiến bạn bận tâm về cuộc sống hối hả này?
Hãy để lý do của bạn bùng cháy trong bạn — bạn sẽ cần động lực để tiếp tục tiến lên nếu mọi việc trở nên khó khăn.
Khi đã có ý tưởng rõ ràng về “lý do” của mình, bạn sẽ muốn thiết lập một lộ trình rõ ràng về cách bạn dự định đạt được mục tiêu thoát khỏi vòng xoáy cuộc sống.
Giống như bất kỳ mục tiêu nào, bạn sẽ muốn chia mục tiêu lớn thành các mục tiêu nhỏ hơn để định hướng cho những lựa chọn hàng ngày của bạn mà không khiến bạn cảm thấy choáng ngợp.
Viết ra lý do và mục tiêu của bạn để luôn nhắc nhở bản thân về lý do tại sao bạn muốn thoát khỏi gông cùm của cuộc sống hối hả.
Hãy nhớ rằng không có kế hoạch tức là đang chuẩn bị cho sự thất bại.
6.2. Trả tiền cho bản thân trước
Hầu hết mọi người đều trả tiền cho mình sau cùng — khi đã trừ hết mọi thứ và chẳng còn lại gì, họ sẽ nhận được phần còn lại.
Như Robert Kiyosaki đã giải thích trong cuốn sách ‘Cha giàu cha nghèo’, điều này không hề thúc đẩy bạn.
Bạn nên trả tiền cho chính mình trước (có thể là trả nợ hoặc dành tiền cho mục tiêu tiết kiệm) rồi mới thanh toán các khoản chi phí.
Ông khuyên bạn nên làm như vậy vì nếu không kiếm đủ tiền, bạn sẽ phải tìm nguồn thu nhập khác và sống trong khả năng của mình để không rơi vào cảnh nợ nần.
Như đã đề cập ở đầu bài viết này, chúng ta chưa được dạy cách tìm ra cách sáng tạo để kiếm tiền.
Đây chính xác là điều Robert khuyến khích để giúp chúng ta thoát khỏi vòng xoáy cuộc sống và đạt được sự độc lập về tài chính.
7. Kết luận
Không có gì ngạc nhiên khi bạn và nhiều người khác đang tìm kiếm lối thoát gần nhất — cuộc sống hối hả thật tệ!
Cuộc sống hối hả chưa bao giờ là nơi an toàn — đừng chủ quan vì không bao giờ là quá muộn để nỗ lực tạo dựng cuộc sống mơ ước của bạn.
Cả 3 cơ hội tạo thu nhập thụ động đã đề cập đều có rủi ro, vì vậy hãy chắc chắn đầu tư vào giáo dục trước khi thực hiện cam kết tài chính.
Lựa chọn có ít rủi ro nhất là tự mình khởi nghiệp, nếu bạn sử dụng một công cụ như systeme.io.
Hãy quên việc leo thang đi, hãy đăng ký tìm hiểu kinh doanh với EZCARE ngay hôm nay và sở hữu chiếc thang đó!